
Facture de formation : modèle Word gratuit pour organisme et formateur.
La facture d’un organisme de formation porte les mentions habituelles entre professionnels, complétées par le numéro de déclaration d’activité, la période d’exécution et la ligne correspondant à son régime de taxe. Ce générateur calcule le total hors taxe, la taxe et le net à payer, puis exporte la facture en PDF A4 portrait.
Le modèle Word vierge tient sur une page : les deux parties, la période d’exécution, le tableau des prestations, les trois régimes de TVA à cocher et les mentions de règlement.
Télécharger le modèle Word vierge (.docx) ou le PDF vierge
Vous préférez une facture déjà calculée ? Saisissez vos lignes de prestation et choisissez le régime de taxe : l’aperçu recalcule le total hors taxe, la taxe et le net à payer à chaque frappe. Export en PDF A4 portrait ou en Word. Gratuit, sans inscription, et vos saisies ne quittent jamais votre navigateur.
Le modèle Word de facture de formation
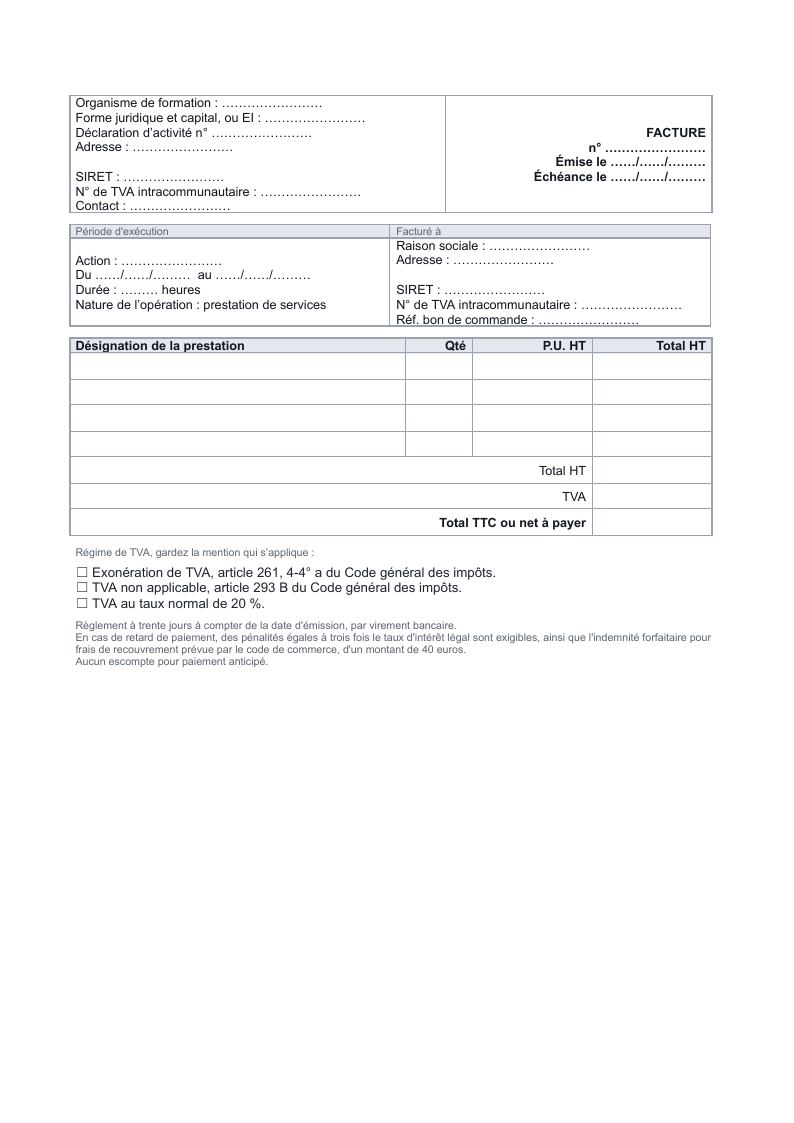
L’en-tête réunit l’identité de l’organisme : raison sociale, forme juridique et capital ou mention EI, numéro de déclaration d’activité, adresse, SIRET, numéro de TVA intracommunautaire et contact. À droite figurent le numéro de la facture, sa date d’émission et sa date d’échéance. Le second bloc place la période d’exécution de l’action et la nature de l’opération face au client, avec son SIRET, son numéro de TVA et la référence de son bon de commande.
Le tableau des prestations compte quatre lignes vides, suivies du total hors taxe, de la TVA et du total à payer. Sous le tableau, les trois mentions de TVA du générateur sont proposées : gardez celle de votre régime et supprimez les deux autres. Les mentions de règlement terminent la page : délai, pénalités de retard, indemnité forfaitaire de 40 euros et escompte.
Trois régimes de taxe, une seule ligne à écrire
La facturation d’un organisme de formation se joue sur le régime de taxe sur la valeur ajoutée retenu. Premier cas, l’exonération de l’article 261, 4-4° a du code général des impôts : elle vise les prestations de formation professionnelle continue et suppose de détenir l’attestation délivrée par l’administration, qui reconnaît que l’organisme remplit les conditions pour exercer dans ce champ. Cette exonération couvre l’activité de formation elle-même, pas les prestations voisines comme le conseil ou la vente d’ouvrages, qui restent taxables.
Deuxième cas, la franchise en base de l’article 293 B du code général des impôts. Elle concerne les structures dont le chiffre d’affaires reste sous le seuil applicable aux prestations de services, avec un seuil majoré qui laisse finir l’année en cours en cas de dépassement. La facture porte alors la mention « TVA non applicable, article 293 B du CGI ». Troisième cas, la taxe au taux normal, retenue par les structures qui n’ont pas demandé l’attestation ou dont la prestation sort du champ exonéré. Le menu du générateur écrit la ligne exacte correspondant au choix, et met le calcul en cohérence.
Ce qu’une facture de formation doit porter en plus des mentions habituelles
Une facture d’organisme de formation porte d’abord les mentions communes à toute facture entre professionnels. La fiche « Mentions obligatoires sur une facture » de service-public.gouv.fr, vérifiée le 11 août 2026, les liste :
- la date d’émission et un numéro unique, fondé sur une séquence chronologique et continue
- la date de la prestation, ici la période d’exécution de l’action
- l’identité du vendeur : dénomination, SIREN, adresse du siège, forme juridique et montant du capital, ou mention EI pour un entrepreneur individuel
- l’identité du client et le numéro de son bon de commande quand il en a émis un
- le numéro de TVA intracommunautaire du vendeur et celui du client assujetti, sauf pour une facture de 150 euros hors taxe ou moins
- la désignation des prestations, les quantités, le prix unitaire hors taxe et le taux de TVA ou la référence de l’exonération
- le total hors taxe et le total toutes taxes comprises
- la date d’échéance du paiement et les conditions d’escompte, ou la mention qu’aucun escompte n’est accordé
- le taux des pénalités de retard et l’indemnité forfaitaire de 40 euros pour frais de recouvrement, due par un client professionnel
La même fiche annonce quatre mentions nouvelles avec la facturation électronique : le SIREN du client, l’adresse de livraison si elle diffère, la nature des opérations et, le cas échéant, l’option pour le paiement de la TVA d’après les débits. Le modèle et le générateur portent déjà la nature de l’opération, une prestation de services.
Un organisme de formation ajoute deux éléments utiles : son numéro de déclaration d’activité et la période d’exécution de l’action, que le financeur rapproche de la convention.
Le générateur place le numéro de déclaration dans l’en-tête et dans le pied de page, et réserve un bloc à la période d’exécution à côté du bloc client. Les lignes de prestation acceptent une quantité décimale, ce qui permet de facturer un volume horaire plutôt qu’un forfait quand le financeur le demande.
Calculs, arrondis et numérotation
Le total hors taxe additionne le produit de la quantité par le prix unitaire de chaque ligne, arrondi au centime. La taxe s’applique ensuite à ce total arrondi, puis le net à payer additionne les deux. Cet enchaînement évite les écarts d’un centime que produit un arrondi ligne par ligne, et il donne toujours le même résultat que le tableur du client. La numérotation suit une séquence continue par exercice : le bouton prévu à cet effet incrémente le dernier groupe de chiffres, ce qui fonctionne avec les formats à tiret, à barre oblique ou avec un préfixe de série.
Une facture ne se lit jamais seule. Elle est rapprochée de la convention de formationpour l’intitulé et le prix, puis de la feuille d’émargement pour le volume horaire réellement réalisé. Nos guides détaillent ces rapprochements et les pièces attendues par les financeurs à chaque étape du dossier.
Les deux échéances de facturation 2026
Depuis le 1er septembre 2026, les entreprises assujetties à la TVA établies en France doivent recevoir les factures électroniques concernées. Pour les opérations concernées, l’émission s’impose depuis cette date aux grandes entreprises et aux entreprises de taille intermédiaire. Les PME et micro-entreprises suivent le 1er septembre 2027. Les opérations exonérées par les articles 261 à 261 E du CGI sont exclues de l’émission et du e-reporting. Cela couvre les formations bénéficiant de l’exonération de l’article 261, 4, 4° a. L’organisme reste concerné par la réception des factures de fournisseurs via une plateforme agréée. La franchise en base de TVA relève du calendrier applicable aux opérations concernées. Vérifiez votre situation dans la FAQ de la DGFiP. Le PDF du générateur sert à vos archives et aux opérations dont les règles de facturation l’autorisent.
La seconde tombe le 1er octobre 2026 : la fin de la subrogation de paiement par les opérateurs de compétences. L’entreprise cliente paie l’organisme, puis se fait rembourser, à l’exception des actions relevant du plan de développement des compétences des entreprises de moins de cinquante salariés. Pour la trésorerie d’un organisme, la conséquence pratique est un interlocuteur de paiement différent et des délais qui dépendent du client plutôt que d’un guichet. Le tutoriel facturer sans subrogation détaille les exceptions maintenues et le sort des dossiers en cours, et nos nouveautés Qualiopi suivent les deux échéances.
Ce qu’un contrôle regarde dans vos factures
Une facture de formation sert deux fois : au règlement, puis à la preuve. L’article L6362-5 du code du travail oblige l’organisme à présenter aux agents de contrôle les documents établissant l’origine des fonds reçus ainsi que la nature et la réalité des dépenses de son activité de formation. Une facture cohérente avec la convention et l’émargement de la même session est le meilleur moyen de refermer une vérification rapidement.
Côté durées, trois textes se superposent :
- dix ans pour les factures et les pièces comptables, article L123-22 du code de commerce
- six ans pour les documents fiscaux, article L102 B du livre des procédures fiscales
- cinq ans au minimum pour la preuve contractuelle, article 2224 du code civil
Questions fréquentes
Le modèle Word de facture de formation convient-il à un formateur indépendant ?
Oui. Le fichier .docx porte les mentions d’une facture entre professionnels et les trois régimes de TVA de la formation. Un formateur en entreprise individuelle écrit « EI » sur la ligne de la forme juridique. En franchise en base, il garde la mention « TVA non applicable, article 293 B du Code général des impôts » et laisse vide la ligne de TVA. Le fichier s’ouvre aussi dans LibreOffice et Google Docs.
Un organisme de formation facture-t-il avec ou sans TVA ?
Les deux existent. Un organisme de droit privé peut demander l’exonération prévue à l’article 261, 4-4° a du code général des impôts, qui suppose de détenir l’attestation délivrée par l’administration reconnaissant qu’il remplit les conditions pour exercer dans le champ de la formation professionnelle continue. À défaut, il facture au taux normal, sauf s’il relève de la franchise en base de l’article 293 B. Le menu du générateur couvre ces trois situations.
Quelle mention porter sur une facture exonérée de TVA ?
Une facture sans TVA doit indiquer le motif. En cas d’exonération accordée au titre de la formation professionnelle continue, la référence à l’article 261, 4-4° a du code général des impôts suffit. En franchise en base, la mention attendue est « TVA non applicable, article 293 B du CGI ». Le générateur écrit la ligne correspondant au régime choisi.
Comment numéroter les factures d’un organisme de formation ?
Par une séquence continue, sans trou et sans doublon, généralement remise à un pour chaque exercice avec l’année en préfixe, par exemple 2026-001 puis 2026-002. Le bouton de numérotation incrémente le dernier groupe de chiffres du numéro affiché, ce qui conserve votre format quel que soit le séparateur employé.
Que faut-il indiquer quand la formation est prise en charge par un financeur ?
Reprenez la référence du dossier de prise en charge et l’intitulé exact porté par la convention, puis facturez la période réellement réalisée. Un financeur rapproche la facture, la convention et l’émargement : trois montants d’heures identiques accélèrent le paiement, un écart le bloque.
À qui adresser la facture, à l’OPCO ou à l’entreprise ?
Cela dépend du régime de subrogation. Tant que l’opérateur de compétences paie directement l’organisme, la facture lui est adressée avec la référence du dossier de prise en charge. À compter du 1er octobre 2026, la subrogation de paiement prend fin : l’entreprise règle l’organisme puis se fait rembourser par son opérateur, sauf pour les actions du plan de développement des compétences des entreprises de moins de cinquante salariés. Le destinataire de la facture devient alors le client lui-même.
Combien de temps conserver les factures de formation ?
Dix ans. L’article L123-22 du code de commerce impose de conserver les documents comptables et leurs pièces justificatives pendant dix ans, et une facture de formation est une pièce comptable. C’est le délai le plus long de tout le dossier de session : les émargements et les certificats de réalisation se conservent au minimum cinq ans, les documents fiscaux six ans au titre de l’article L102 B du livre des procédures fiscales.